Finanzierung & Bank
Immobilienfinanzierung bekommen: So überzeugst du die Bank
Zuletzt aktualisiert:
Kurz gesagt: Eine Immobilienfinanzierung bekommst du nicht, weil du nett fragst – sondern wenn die Bank zwei Dinge sieht: dass sich der Kredit aus deinem Einkommen tragen lässt (Kapitaldienstfähigkeit) und dass das Objekt als Sicherheit werthaltig ist. Wer mit sauberer Haushaltsrechnung, vollständigen Unterlagen und einer selbsttragenden Kalkulation ins Bankgespräch geht, wird finanziert – auch als Selbstständiger.
Ich saß 19 Jahre auf der anderen Seite des Schreibtischs und habe hunderte Kreditakten geprüft. Genau so rechnet die Bank – und genau so bereitest du dich vor.
Jetzt Klarheits-Call sichern!Nur 8 Plätze pro Monat verfügbar.Das Problem
Du verdienst gut, optimierst Steuern – und die Bank sagt trotzdem nein
Das ist kein Einzelfall, sondern Alltag – gerade bei Unternehmern und Selbstständigen. Je besser du Steuern sparst, desto ärmer siehst du auf dem Papier aus. Und genau dieses Papier liegt beim Bankberater auf dem Tisch.
Denn die Bank fragt nicht, was du verdienst. Sie fragt: Kannst du die Rate zahlen, wenn's eng wird? Diese Frage heißt Kapitaldienstfähigkeit. Als Daumenregel aus den Kreditakten: Die Bank traut dir für alle Raten zusammen grob 35–40 % deines Haushaltsnettos zu – abzüglich der Raten, die du schon zahlst.
Oder, wie ich es im Buch formuliere: Die Bank finanziert nicht dein Traumhaus, sondern deine Zahlen. Und deine Bonität ist ein Vermögenswert – sie steht nur in keinem Depotauszug.
Banker-Blick
Die häufigsten Gründe für eine Absage
- Der Steuerbescheid macht dich arm. Die Bank rechnet mit dem versteuerten Einkommen – nicht mit dem, was dein Unternehmen tatsächlich erwirtschaftet.
- Mieteinnahmen zählen nicht voll. Meist setzt die Bank sie nur mit 70–80 % an, der Rest gilt als Sicherheitsabschlag für Leerstand und Kosten.
- Der Beleihungswert liegt unter dem Kaufpreis. Die Lücke zwischen Bankwert und Kaufpreis füllt dein Eigenkapital.
- Die Kaufnebenkosten trägst du meist selbst. Je nach Bundesland rund 7–12 % – die Bank finanziert den Stein, nicht die Steuern drumherum.
- Unvollständige Unterlagen. Fehlt etwas, folgt die Absage oder ein schlechterer Zins. Konditionen werden nicht erbeten, sie werden vorbereitet – mit der Bankunterlagen-Checkliste hast du alles beisammen, auch als Selbstständiger.
Und noch eine Regel aus der Praxis: Hol immer mindestens drei Angebote ein und vergleiche die Darlehen „nackt" – ohne Bausparvertrag oder Versicherung daneben. Achte im Vertrag auf eine lange Zinsbindung, Sondertilgung, einen kostenlosen Tilgungssatzwechsel und die Bereitstellungszinsen.
Das Stein-Spar-Buch
Erst selbst durchrechnen, bevor du zur Bank gehst?
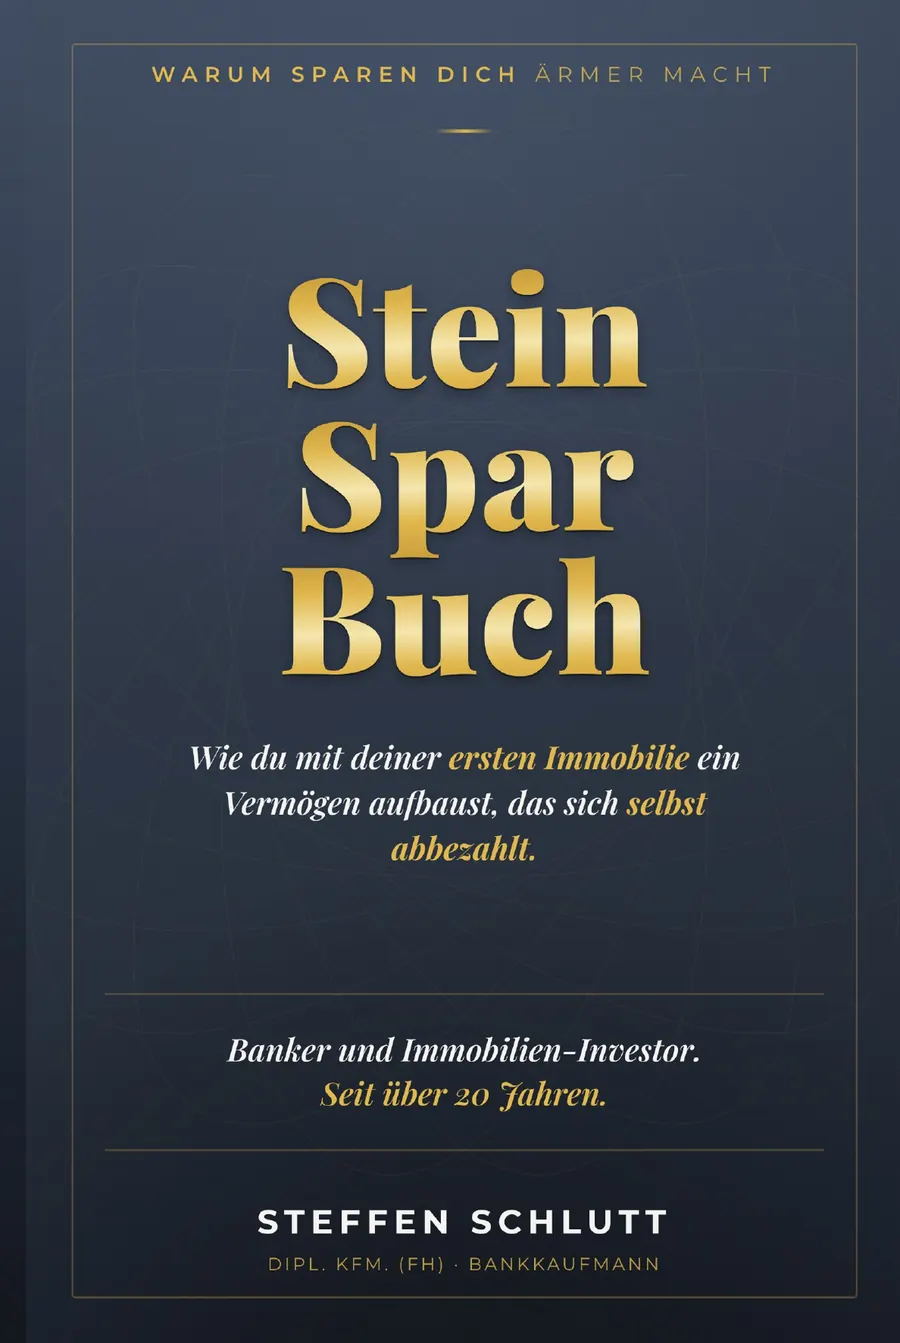
Im Stein-Spar-Buch zeige ich dir am Beispiel von Markus Berger, wie ein Gutverdiener in 100 Tagen zu seiner ersten Immobilie kommt, die sich selbst abbezahlt. Aus der Sicht von jemandem, der 19 Jahre auf der anderen Seite des Schreibtischs saß und hunderte Kreditakten geprüft hat.
- Kapitel 4 · Der Hebel, den du längst besitzt – warum deine Bonität ein Vermögenswert ist und was die Bank wirklich sieht, wenn sie deine Selbstauskunft liest
- Kapitel 8 · Der Stresstest – wie du dein Objekt absichtlich „kaputtrechnest" (Zins rauf, Mieter weg, Sonderumlage) und die vier Regeln für schlechte Jahre
- Kapitel 11 · Drei Angebote, eine Regel – warum du Finanzierung einkaufst statt erbittest: drei Angebote, der Vertrags-Check und warum die Hausbank selten gewinnt
Das komplette System für 19 €: Buch + Hörbuch + Renditerechner + Arbeitsblätter + Webinar
★ Nr.-1-Bestseller bei Amazon
Zum Stein-Spar-BuchDer Blick des Vermögensarchitekten
Die Bank finanziert nicht dich – sie finanziert eine Rechnung
„Als Vermögensarchitekt gehe ich nie als Bittsteller in die Bank. Ich bereite die Finanzierung so vor, dass der Sachbearbeiter meine Rechnung nur noch nachvollziehen muss. Eine Bank sagt nicht Ja oder Nein zu einem Menschen – sie sagt Ja oder Nein zu einer Kapitaldienstrechnung. Wer sie ihr fertig auf den Tisch legt, dreht das Gespräch um.“
Die meisten scheitern nicht an fehlendem Einkommen, sondern an einer schlecht vorbereiteten Anfrage. Entscheidend sind vier Hebel: deine Kapitaldienstfähigkeit, dein Eigenkapital, deine Unterlagen – und ein Objekt, das sich möglichst selbst trägt.
Was die Bank wirklich prüft
Kapitaldienstfähigkeit & Beleihung
1. Die Haushaltsrechnung
Die Bank stellt deine Netto-Einnahmen (Gehalt plus künftige Miete mit Sicherheitsabschlag) deinen Ausgaben gegenüber – Lebenshaltung, bestehende Kredite, die neue Rate. Bleibt ein ausreichender Überschuss, giltst du als kapitaldienstfähig. Das ist der Kern jeder Zusage: Nicht dein Vermögen entscheidet, sondern ob die monatliche Rate dauerhaft gedeckt ist.
2. Beleihungswert & Beleihungsauslauf
Die Bank finanziert nicht den Kaufpreis, sondern ihren eigenen Beleihungswert – oft 5–10 % unter dem Kaufpreis. Je niedriger der Beleihungsauslauf (Darlehen im Verhältnis zum Wert), desto besser dein Zins. Ab rund 80–90 % Auslauf wird es teurer; eine Vollfinanzierung über Kaufpreis und Nebenkosten hinaus bietet längst nicht jede Bank an.
3. Bonität
SCHUFA, bestehende Verpflichtungen und eine saubere Kontoführung runden das Bild ab. Ein negativer Eintrag oder ein überzogener Dispo kostet dich schlechtere Konditionen – oder die Zusage. Prüfe deine SCHUFA-Selbstauskunft, bevor es die Bank tut.
Deine Vorbereitung
Eigenkapital & das Unterlagen-Paket
Wie viel Eigenkapital die Bank sehen will
Die Kaufnebenkosten – Grunderwerbsteuer, Notar, Grundbuch und ggf. Makler – machen je nach Bundesland rund 7–12 % aus und werden selten mitfinanziert. Als Richtwert solltest du mindestens diese Nebenkosten aus Eigenkapital decken können. Wer zusätzlich 10–20 % des Kaufpreises einbringt, bekommt spürbar bessere Zinsen. Ein Depot oder eine Lebensversicherung kann als zusätzliche Sicherheit dienen, ohne dass du es auflösen musst.
Das Unterlagen-Paket, das die Zusage beschleunigt
Nichts bremst eine Finanzierung so sehr wie fehlende Dokumente. Lege von Anfang an vollständig vor:
- Einkommensnachweise: letzte 3 Gehaltsabrechnungen bzw. – als Selbstständiger – die letzten 2–3 Steuerbescheide, BWA und EÜR/Bilanz.
- Vermögensübersicht & Selbstauskunft: Konten, Depots, bestehende Kredite, Verbindlichkeiten.
- Objektunterlagen: Exposé, Grundriss, Wohnflächenberechnung, Teilungserklärung, letzte Protokolle der Eigentümerversammlung, Mietvertrag bzw. Mietspiegel.
- Eigenkapitalnachweis: Kontoauszüge oder Depotauszug, die zeigen, dass die Nebenkosten gedeckt sind.
Wer dieses Paket ungefragt und sortiert liefert, signalisiert der Bank: Hier arbeitet ein Profi. Das verkürzt die Prüfung und verbessert die Verhandlungsposition.
Rechenbeispiel
300.000 € Wohnung – trägt sie sich?
Annahme: Kaufpreis 300.000 €, Nebenkosten rund 12 % (36.000 €) aus Eigenkapital, Darlehen 300.000 €.
- Rate: 3,8 % Zins + 2 % Anfangstilgung = 5,8 % Annuität → rund 17.400 €/Jahr, also ca. 1.450 €/Monat.
- Miete: 1.150 €/Monat kalt (4,6 % Bruttomietrendite) = 13.800 €/Jahr.
- Lücke vor Steuer: rund 3.600 €/Jahr (ca. 300 €/Monat), die aus deinem Einkommen fließen.
- Nach AfA & Steuer: Abschreibung und Werbungskosten senken deine Steuerlast; je nach persönlichem Steuersatz schrumpft die reale Lücke deutlich – das Objekt nähert sich der Selbsttragung.
Für die Bank zählt: Deckt dein Einkommen diese Lücke locker ab? Dann ist die Kapitaldienstfähigkeit gegeben. Je näher das Objekt an der Selbsttragung ist, desto leichter die Zusage. (Die konkrete steuerliche Wirkung hängt von deiner Situation ab – das rechnet dein Steuerberater.)
Sonderfall
Finanzierung als Selbstständiger & Freiberufler
Angestellte punkten mit dem unbefristeten Arbeitsvertrag. Selbstständige und Freiberufler müssen die Stabilität ihres Einkommens belegen – viele Banken wollen drei abgeschlossene Geschäftsjahre (Steuerbescheide, BWA, EÜR oder Bilanz). Bist du erst ein bis zwei Jahre selbstständig, ist das kein K.-o., aber du brauchst Argumente: volle Auftragsbücher, Rahmenverträge, Rücklagen und ein konstanter Gewinn.
Depot statt Eigenkapital – geht das?
Ja. Statt Wertpapiere zu verkaufen, kannst du sie verpfänden: Das Depot dient als zusätzliche Sicherheit, bleibt investiert, und es fließt weniger oder gar kein frisches Eigenkapital in den Kauf. Nicht jede Bank macht das mit – zur Vorbereitung gehört deshalb, die passende Bank dafür zu finden. Genau hier entscheidet die Auswahl des richtigen Finanzierungspartners über Zins und Zusage.
STEINSPARBUCH-System
Erst rechnen, dann finanzieren: V₁₀ ≥ 1,5·E
Im STEINSPARBUCH-System prüfe ich jede Immobilie vor dem Bankgespräch mit der Schlutt-Formel V₁₀ ≥ 1,5·E: Der Vermögenszuwachs in zehn Jahren (Tilgung + Wertsteigerung + reinvestierte Überschüsse, jeweils nach Steuern) soll mindestens das 1,5-fache deines eingesetzten Eigenkapitals E betragen.
Das ist kein akademisches Detail: Die Formel ist genau das Argument, das die Bank überzeugt. Wer zeigen kann, dass sich das Objekt trägt und zusätzlich Vermögen aufbaut, präsentiert keine Hoffnung, sondern eine belastbare Rechnung. Im STEINSPARBUCH-System geht deshalb nie eine Anfrage raus, die diese Formel nicht erfüllt – so wird die Finanzierung zur Formsache statt zum Glücksspiel.
Auf einen Blick
Das Wichtigste in Kürze
- Die Bank finanziert deine Kapitaldienstfähigkeit und das Objekt – nicht deinen Wunsch.
- Nebenkosten (rund 7–12 %) solltest du aus Eigenkapital decken; 10–20 % zusätzlich senken den Zins.
- Vollständige, sortierte Unterlagen beschleunigen die Zusage und stärken deine Verhandlung.
- Ein (nahezu) selbsttragendes Objekt überzeugt schneller als jedes Versprechen.
- Selbstständige brauchen Einkommensnachweise und gute Argumente – ein Depot kann Eigenkapital ersetzen.
- Vergleiche Banken und Finanzierungspartner: Zins, Beleihungsauslauf und Flexibilität unterscheiden sich stark.
Passende Wissens-Guides
FAQ
Häufige Fragen
Wie viel Eigenkapital brauche ich für eine Immobilienfinanzierung?
Bekomme ich als Selbstständiger eine Immobilienfinanzierung?
Was bedeutet Kapitaldienstfähigkeit?
Kann ich mein Depot als Sicherheit nutzen, statt Eigenkapital einzuzahlen?
Welche Unterlagen will die Bank sehen?
Wie bekomme ich einen besseren Zins?
Strategiegespräch
Du hast schon ein Objekt im Blick?
Lass uns 30 Minuten draufschauen, bevor du zur Bank gehst. Als gelernter Banker sehe ich schnell, wo die Bank nachhakt – Einkommen, Eigenkapital, Objekt – und wie du die Anfrage so aufstellst, dass sie überzeugt. Keine Finanzierungs- oder Steuerberatung.
Jetzt Klarheits-Call sichern!Nur 8 Plätze pro Monat verfügbar.