Für Vermieter mit Bestandsimmobilien
Nutzungsdauer-Gutachten: bis zu 3× mehr Abschreibung – legal und BFH-bestätigt
Wer als Vermieter mit der Standard-AfA von 2 % rechnet, verschenkt jedes Jahr 4-stellige Beträge an das Finanzamt. Ein Nutzungsdauer-Gutachten ändert das – schnell, rechtssicher, und meist amortisiert im ersten Jahr.
- ✅ AfA von 2 % auf bis zu 5–6 % erhöhen – legal und BFH-bestätigt
- ✅ 4-stellige Steuerersparnis pro Jahr – planbar und dauerhaft
- ✅ Funktioniert auch rückwirkend bei Bestandsobjekten
Unverbindlich · Vorab-Check kostenlos · BFH-konform · Bundesweit
Der Unterschied
Mit Gutachten – oder ohne
Mit Nutzungsdauer-Gutachten
- ✅ AfA von 2 % auf bis zu 5–6 % erhöhen – legal und BFH-bestätigt
- ✅ 4-stellige Steuerersparnis pro Jahr – planbar und dauerhaft
- ✅ Rechtssichere Grundlage gegenüber dem Finanzamt
- ✅ Gutachten amortisiert sich meist schon im ersten Jahr
- ✅ Funktioniert auch rückwirkend bei Bestandsobjekten
Ohne Gutachten
- ❌ Du verschenkst Jahr für Jahr Tausende Euro an das Finanzamt
- ❌ Standard-AfA von 2 % ist bei alten Objekten oft viel zu niedrig angesetzt
- ❌ Dein Steuerberater weist dich oft nicht aktiv darauf hin – ist nicht sein Job
- ❌ Cashflow deiner Immobilie bleibt unter Potenzial
- ❌ Du finanzierst freiwillig den Staat mit, statt dein Vermögen aufzubauen
Der Hintergrund
Warum die meisten Vermieter Geld ans Finanzamt verschenken
Die Standard-AfA bei vermieteten Immobilien beträgt 2 % – pauschal, ohne Rücksicht auf den tatsächlichen Zustand des Gebäudes. Das heißt: Eine Immobilie aus 1965 wird steuerlich genauso behandelt wie ein Neubau. Logisch ist das nicht. Und es ist auch nicht zwingend.
Der Bundesfinanzhof hat klargestellt: Du darfst eine kürzere tatsächliche Nutzungsdauer ansetzen – wenn du sie durch ein qualifiziertes Gutachten nachweist. In der Praxis bedeutet das oft AfA von 4 %, 5 % oder mehr. Statt 2 %.
Bei einem Gebäudewert von 240.000 € und einem Steuersatz von 42 % heißt das konkret:
→ AfA alt (2 %): 4.800 € Abschreibung pro Jahr
→ AfA mit Gutachten (4 %): 9.600 € Abschreibung pro Jahr
→ Mehr Cashflow durch Steuerersparnis: ca. 2.016 € pro Jahr
Bei mehreren Objekten skaliert das entsprechend. Über 10 Jahre Haltedauer reden wir schnell über 20.000 – 50.000 € reale Mehr-Liquidität – ohne Mieterhöhung, ohne Sanierung, ohne mehr Aufwand.
Die Faustregel
Lohnt sich ein Gutachten für dich?
Ein Nutzungsdauer-Gutachten rechnet sich nicht für jede Immobilie. Hier die Faustregel:
✅ Ja, wahrscheinlich, wenn:
- → Die Immobilie vermietet ist (oder vermietet wird)
- → Baujahr vor ca. 1990 (je älter, desto höher das Potenzial)
- → Gebäudewert mindestens 100.000 €
- → Du in einem höheren Steuersatz bist (ab ca. 35 %)
❌ Eher nicht, wenn:
- → Es sich um einen Neubau handelt (< 10 Jahre)
- → Die Immobilie selbst genutzt wird
- → Du steuerlich kaum belastet bist
So läuft es ab
Vom Check zur höheren AfA – in 3 Schritten
Daten eingeben (2 Minuten)
Du füllst ein kurzes Formular mit den wichtigsten Eckdaten zur Immobilie aus. Adresse, Baujahr, Kaufpreis – fertig.
Vorab-Einschätzung erhalten
Du bekommst eine erste Einschätzung, ob sich ein Gutachten für dich rechnet – inklusive grober Spanne der möglichen Steuerersparnis.
Gutachten beauftragen (optional)
Wenn sich das Gutachten lohnt, beauftragst du den Sachverständigen direkt. Das fertige Gutachten reicht dein Steuerberater beim Finanzamt ein. Mehr AfA, mehr Cashflow.
Wer dahintersteht
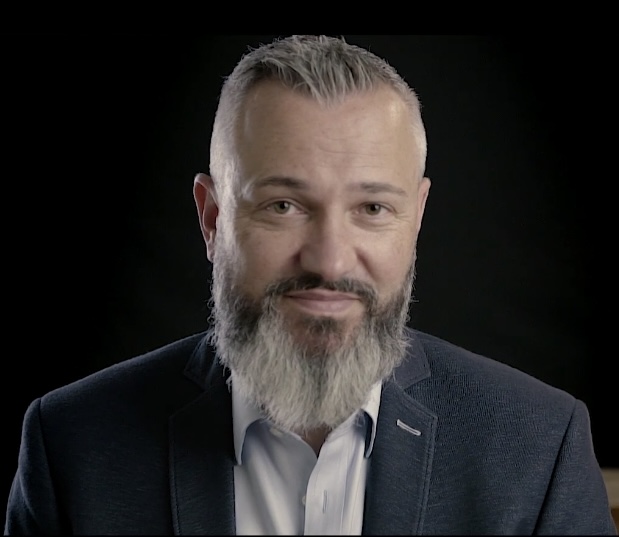
Hi, ich bin Steffen Schlutt.
Direkt nach meiner Bankausbildung, seit 2004, investiere ich selbst in Immobilien. Mein aktuelles Portfolio: 50 Objekte mit einem Gesamtvolumen von 10 Mio. €.
Ich rede nicht über Theorie aus dem Lehrbuch — ich gebe weiter, was bei mir und meinen Kunden in der Praxis funktioniert. Inklusive der Fehler, die ich am Anfang selbst gemacht habe und die du dir sparen kannst.
Heute helfe ich Gutverdienern, ihr Einkommen in echtes Vermögen zu verwandeln — planbar, steueroptimiert, ohne Bauchgefühl-Käufe.
FAQ
Häufige Fragen
Ist das wirklich legal?
Akzeptiert das Finanzamt das?
Was kostet das Gutachten?
Lohnt sich das auch rückwirkend?
Mein Steuerberater hat mir das nie empfohlen.
Der 2-Minuten-Check
Jeder Monat ohne Gutachten ist verschenktes Geld
Wenn du eine vermietete Bestandsimmobilie besitzt und Steuern zahlst, ist die Frage nicht ob sich ein Nutzungsdauer-Gutachten lohnt – sondern wie viel du jedes Jahr verschenkst, solange du keines hast. Mach den 2-Minuten-Check. Unverbindlich. Wenn sich's nicht lohnt, sagen wir's dir. Wenn doch, hast du einen klaren Hebel an der Hand.
Unverbindlich · Vorab-Check kostenlos · BFH-konform · Bundesweit
Weitere Rechner & Tools
Wie viel Steuern du dieses Jahr wirklich verlierst.
Zum Rechner →Lineare, degressive & §7b Sonder-AfA plus Steuerersparnis.
Zum Rechner →Zinsbindung & Anschlussfinanzierung durchrechnen.
Zum Rechner →Brutto- und Nettomietrendite auf einen Blick.
Zum Rechner →Monatlicher Überschuss nach allen Kosten.
Zum Rechner →Die Rendite auf dein eingesetztes Eigenkapital.
Zum Rechner →Gebäudeanteil für maximale AfA bestimmen.
Zum Rechner →Prüft, ob sich eine Immobilie über 10 Jahre lohnt.
Zum Rechner →